I. Kiểm tra sau thông quan là gì?
Hiểu đơn giản kiểm tra sau thông quan nhằm kiểm tra lại tính chính xác của các hoạt động của doanh nghiệp trước và trong thông quan. Và cụ thể tại Điều 77 của Luật hải quan 2014ngày 23 tháng 06 năm 2014 có định nghĩa như sau:
“Kiểm tra sau thông quan là hoạt động kiểm tra của cơ quan hải quan đối với hồ sơ hải quan, sổ kế toán, chứng từ kế toán và các chứng từ khác, tài liệu, dữ liệu có liên quan đến hàng hóa; kiểm tra thực tế hàng hóa trong trường hợp cần thiết và còn điều kiện sau khi hàng hóa đã được thông quan. Việc kiểm tra sau thông quan nhằm đánh giá tính chính xác, trung thực nội dung các chứng từ, hồ sơ mà người khai hải quan đã khai, nộp, xuất trình với cơ quan hải quan; đánh giá việc tuân thủ pháp luật hải quan và các quy định khác của pháp luật liên quan đến quản lý xuất khẩu, nhập khẩu của người khai hải quan.” Vì vậy trong suốt quá trình làm thủ tục khai báo Hải quan THÀNH TÔ LOGISTICS luôn kiểm tra trước mỗi khi khai báo chính thức tờ khai hải quan để tránh sai sót về sau.
II. Quy trình kiểm tra sau thông quan
Bước 1: Cơ quan Hải quan thu thập, phân tích, nhận định thông tin, Cơ quan Hải quan đề xuất kiểm tra theo dấu hiệu, rủi ro.
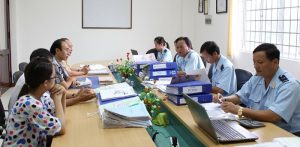
Bước 2: Người có thẩm quyền đại diện Chi cục Hải quan ra quyết định kiểm tra, thực hiện kiểm tra, rà soát chứng từ và hàng hoá trực tiếp tại doanh nghiệp.
Bước 3: Cơ quan Hải quan đưa ra Dự thảo Kết quả kiểm tra. Doanh nghiệp giải trình, phản hồi nếu không đồng ý với Kết quả kiểm tra.
Bước 4: Cơ quan Hải quan đưa ra Kết luận kiểm tra.
Bước 5: Quyết định xử lý kết quả kiểm tra.
III. Chứng từ cần chuẩn bị để thực hiện kiểm tra sau thông quan
Một số chứng từ cần được lưu trữ và chuẩn bị để thực hiện kiểm tra sau thông quan mà bạn có thể tham khảo thông thường liên quan đến Sổ sách kế toán; Chứng từ xuất nhập khẩu như:
a. Hồ sơ, tài liệu về tư cách pháp nhân của Công ty
b. Hồ sơ hải quan, dữ liệu và tài liệu liên quan đến thực hiện thủ tục hải quan
– Tờ khai hải quan đã thông quan, tờ khai sửa, tờ khai hủy
– Hợp đồng xuất – nhập khẩu
– Báo cáo quyết toán nguyên liệu, vật tư và thành phần sản xuất từ nguồn nhập khẩu
– Hồ sơ, tài liệu, số liệu liên quan đến xử lý nguyên liệu vật tư dư thừa, phế liệu, phế phẩm
– Bảng kê chi tiết tờ khai, mặt hàng xuất khẩu được cấp giấy chứng nhận xuất xứ, tự chứng nhận xuất xứ, tiêu chí áp dụng
c. Hồ sơ, tài liệu, số liệu liên quan đến theo dõi, quản lý nguyên vật tư, thành phẩm
– Quy trình sản xuất sản phẩm xuất khẩu
– Quy trình quản lý nguyên liệu, vật tư sản phẩm
– Quy trình xây dựng định mức, sử dụng định mức trong thực tế sản xuất và quyết toán nguyên liệu vật tư
– Định mức thực tế sản xuất, định mức thông báo đến cơ quan hải quan toàn bộ mã sản phẩm đã và đang sản xuất
– Báo cáo tài chính, bảng cân đối số phát sinh các tài khoản
– Bảng kê chi tiết các hóa đơn GTGT hàng tháng
– Bảng kê chi tiết tính giá thành các mã sản phẩm
– Bảng kê chi tiết nhập xuất tồn nguyên liệu, vật tư, thành phẩm
– Sổ chi phí sản xuất kinh doanh
– Biên bản kiểm kho nguyên liệu vật tư thành phần, bán thành phẩm
– Sổ chi tiết các tài khoản kế toán
d. Hồ sơ đã thanh tra, kiểm tra ở giai đoạn trước (nếu có)
IV. THỦ TỤC XIN CẤP C/O HÀNG XUẤT KHẨU
Hiện nay Việt Nam đã tham gia nhiều hiệp định thương mại trên thế giới như AFTA, ACFTA, AKFTA, AJCEP, VJEPA, AIFTA, AANZFTA, VCFTA, VKFTA, CPTPP…v.v. Việc tham gia các hiệp định này giúp hàng hoá của Việt Nam có giá cạnh tranh hơn ở thị trưởng các nước tham gia hiệp định đó. Tuy nhiên để khách hàng được hưởng thuế ưu đãi khi nhập khẩu hàng hoá đến từ Việt Nam thì Shipper phải xin C/O theo Form của từng hiệp định thương mại
V. HỒ SƠ XIN CẤP C/O HÀNG XUẤT KHẨU
Đơn đề nghị cấp C/O, Phiếu ghi chép.
Bản sao tờ khai hải quan xuất khẩu, Invoice, Vận đơn.
Các bản C/O đã được khai đầy đủ, đúng quy định (thông thường là 1 bản chính và 3 bản copy).
VI. CÁC BƯỚC THỰC HIỆN ĐỀ NGHỊ CẤP C/O
Bước 1: Kiểm tra xem sản phẩm có xuất xứ thuần túy (xuất xứ toàn bộ) theo quy định phù hợp hay không. Nếu không, chuyển sang bước 2;
Bước 2: Xác định chính xác mã số HS của sản phẩm xuất khẩu (4 hoặc 6 số H.S đầu là cơ sở để xác định xuất xứ hàng hóa theo quy định) ;
Bước 3: Xác định nước nhập khẩu hàng hóa mà quốc gia đó đã ký Hiệp định thương mại tự do (FTA) với Việt Nam/ASEAN và/hoặc cho Việt Nam hưởng ưu đãi thuế quan GSP hay không. Nếu có, chuyển sang bước 4;
Bước 4: Kiểm tra xem sản phẩm xuất khẩu có thuộc danh mục các công đoạn chế biến đơn giản (không đầy đủ) theo quy định phù hợp hay không. Nếu có, sản phẩm đó sẽ không có xuất xứ theo quy định. Nếu không, chuyển tiếp sang bước 5.
Bước 5: So sách thuế suất để chọn mẫu C/O (nếu có) để đề nghị cấp nhằm đảm bảo hàng hóa xuất khẩu được hưởng mức ưu đãi thuế nhập khẩu thấp nhất.
Bước 6: Kiểm tra xem sản phẩm xuất khẩu đáp ứng quy định xuất xứ phù hợp hay không.
Bước 7: Nếu sản phẩm chưa đáp ứng quy định phù hợp tại bước 6, vận dụng các điều khoản đặc biệt sau:
– Quy định vi phạm cho phép (Derogation/Tolerance/De Minimis) đối với các nguyên vật liệu hoặc bộ phận không có xuất xứ;
– Quy định cộng gộp song phương;
– Quy định cộng gộp khu vực;
– Quy định cộng gộp khác và/hoặc các quy định mở rộng liên quan khác.